Com o início da cobrança da CBS e o fim do PIS e da Cofins, especialistas alertam que a transição vai além da atualização de sistemas e pode afetar preços, contratos, créditos tributários e fluxo de caixa
A menos de três meses de uma das principais etapas da reforma tributária, empresas brasileiras entram na reta final de preparação para mudanças que deverão impactar diretamente seus custos, margens de rentabilidade e estruturas financeiras, sem falar na forma de calcular tributos, administrar créditos e definir preços. A partir de janeiro de 2027, a Contribuição sobre Bens e Serviços (CBS) substituirá o PIS e a Cofins, enquanto o Imposto sobre Bens e Serviços (IBS) seguirá em fase de transição.
O desafio para o setor produtivo, porém, não se limita ao cumprimento das novas obrigações fiscais. A implementação do modelo de tributação sobre o consumo exigirá uma revisão das estratégias comerciais, financeiras e operacionais, especialmente quanto à formação de preços, ao aproveitamento de créditos tributários, à administração do fluxo de caixa e à manutenção do equilíbrio econômico dos contratos empresariais. As mudanças exigem uma revisão das estratégias financeiras, comerciais e operacionais.
Dados divulgados pela Receita Federal em outubro mostram que 86% dos documentos fiscais emitidos por empresas obrigadas a destacar a CBS já apresentam a informação. Embora o indicador revele avanço na adaptação tecnológica, a implementação do novo sistema também depende de decisões que ultrapassam os departamentos fiscal e contábil.
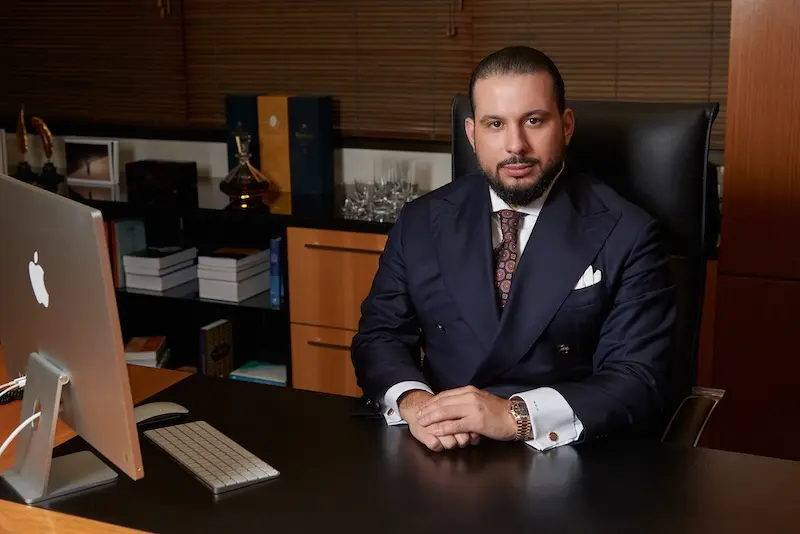
Para o advogado Nicholas Coppi, especialista e mestre em direito tributário, o principal risco está em tratar a reforma como uma simples substituição de tributos. Segundo ele, a mudança na sistemática de tributação do consumo terá reflexos sobre toda a cadeia de negócios, desde a contratação de fornecedores até a formação do preço final. “A reforma tributária não pode ser vista apenas como uma mudança na forma de recolher tributos. Estamos diante de uma transformação que interfere na estrutura de custos, margens de rentabilidade, competitividade e organização financeira das empresas. Empresas que limitarem sua preparação à atualização de sistemas e deixarem para avaliar esses impactos apenas em 2027, poderão descobrir problemas quando eles já estiverem afetando a operação e comprometendo seus resultados”, avalia Coppi.
A substituição do PIS e da Cofins pela CBS integra a implementação do modelo de Imposto sobre Valor Agregado (IVA) dual, previsto na reforma tributária. O novo sistema busca reduzir a cumulatividade e ampliar a transparência sobre a tributação do consumo.
Na prática, entretanto, seus efeitos serão distintos conforme o setor econômico, regime tributário, de modo que o aproveitamento de créditos e a relação entre fornecedores e compradores passarão a exigir atenção especial.
Indústrias, distribuidoras e prestadoras de serviços, precisarão avaliar não apenas a carga tributária nominal, mas também as possibilidades de creditamento, os regimes específicos e diferenciados e os impactos sobre a composição dos preços praticados.
Contratos e créditos tributários exigem atenção
Um dos principais pontos de atenção está na revisão dos contratos empresariais, especialmente naqueles de execução continuada ou de longa duração, celebrados com preços previamente definidos ou cláusulas que não contemplam mudanças tributárias relevantes.
A mudança na sistemática tributária poderá modificar a composição dos custos e a rentabilidade de operações contratadas sob as regras atuais, exigindo uma avaliação das cláusulas de reajuste, repasse de encargos e eventual recomposição do equilíbrio econômico-financeiro. “Um contrato que hoje apresenta determinada margem de rentabilidade pode ter um resultado diferente com a nova sistemática tributária. O empresário precisa compreender que é fundamental avaliar como os tributos serão tratados na formação dos preços e se os contratos existentes oferecem mecanismos adequados para lidar com essas alterações. A ausência desse planejamento pode transformar um risco tributário em um problema financeiro”, explica o advogado.
Outro aspecto relevante é a gestão dos créditos tributários
Com a extinção do PIS e da Cofins, as empresas deverão identificar, conciliar e documentar os saldos credores existentes, observando as regras legais que asseguram sua utilização após a entrada em vigor da CBS.
Para as empresas, isso significa que a gestão de créditos deverá ser integrada às decisões de compras, contratação de serviços e administração financeira.
Adaptação envolve áreas além da contabilidade
A implementação da reforma também exige integração entre departamentos. Enquanto as equipes fiscais trabalham na adequação de documentos e procedimentos, os setores de tecnologia precisam atualizar sistemas, e as áreas comercial e financeira devem avaliar possíveis reflexos sobre preços, pagamentos e recebimentos.
Segundo o especialista, as mudanças também exigirão maior integração entre os departamentos fiscal, contábil, financeiro, comercial, jurídico e de tecnologia.
Empresas com operações em diferentes estados, grande volume de fornecedores ou múltiplas atividades econômicas podem enfrentar desafios adicionais para organizar as informações e adequar seus processos e preservar a eficiência operacional.
Novo modelo de arrecadação pode afetar o fluxo de caixa
Outro ponto de atenção é o fluxo de caixa. O novo modelo de tributação prevê mecanismos diferentes de arrecadação e aproveitamento de créditos, o que exige simulações para identificar eventuais alterações no momento em que os recursos entram e saem das empresas.
Além dos efeitos sobre preços e contratos, a reforma introduz mecanismos de arrecadação capazes de alterar a dinâmica financeira das operações empresariais. Entre eles está o chamado split payment, sistema que prevê a segregação e o recolhimento dos tributos no momento da liquidação financeira das operações, conforme as hipóteses legais e o cronograma de implementação gradual.
O mecanismo poderá modificar a disponibilidade imediata dos recursos provenientes das vendas, exigindo maior atenção ao capital de giro, aos prazos de pagamento e recebimento e à necessidade de financiamento das atividades operacionais. “Não basta saber qual será a alíquota aplicável sobre determinada operação. É necessário compreender quando o tributo deve ser recolhido, como os créditos serão apropriados e quais serão os reflexos sobre a disponibilidade financeira. Uma empresa pode apresentar equilíbrio econômico no papel e, ainda assim, enfrentar dificuldades de caixa se não se preparar adequadamente para a nova sistemática”, destaca Coppi.
Planejamento empresarial será decisivo durante a transição
Embora a reforma tenha como objetivos a simplificação e a redução de distorções tributárias, seus resultados dependerão da implementação das regras e da capacidade de adaptação dos contribuintes.
Em 2027, terá início a cobrança da CBS em substituição ao PIS e à Cofins, enquanto o IBS permanecerá com alíquota de transição. A transição será gradual, com mudanças previstas até 2033, quando o IBS deverá substituir integralmente o ICMS e o ISS.
A convivência entre diferentes sistemáticas tributárias durante esse período exigirá acompanhamento contínuo, revisão de procedimentos e avaliações periódicas dos efeitos econômicos sobre as operações.
Para o advogado tributarista, a proximidade de 2027 torna indispensável uma avaliação individualizada dos negócios, considerando regime tributário, estrutura operacional, contratos e cadeia de fornecedores. “O planejamento tributário precisa ser incorporado às decisões estratégicas da empresa. A reforma cria uma nova realidade para o ambiente de negócios, e seus efeitos não serão uniformes, podendo representar tanto riscos quanto oportunidades, dependendo das características de cada setor de atividade econômica. O diferencial estará na capacidade de antecipar impactos, revisar estruturas e tomar decisões fundamentadas em dados concretos, antes que as mudanças afetem a rentabilidade e a competitividade do negócio”, conclui Coppi.