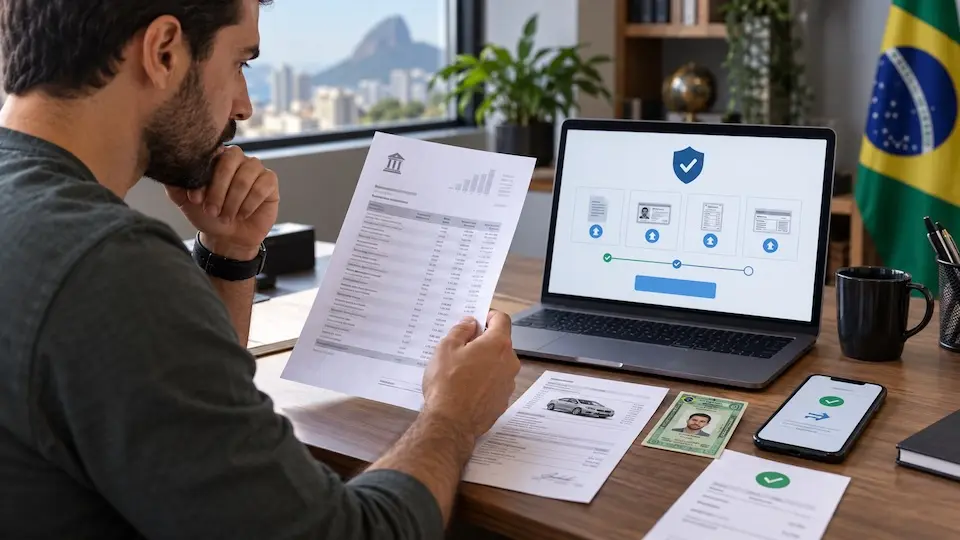
Uma mensagem pedindo comprovante de renda costuma aparecer no pior momento possível. A pessoa já abriu a conta, concluiu a verificação de identidade e fez um depósito. Então recebe um aviso informando que precisa enviar documentos adicionais para explicar de onde veio o dinheiro. Ela procura o último contracheque, faz o upload e espera que a análise termine. Pouco depois, o arquivo é recusado.
Nem sempre o problema está na qualidade da imagem ou na data do documento. Muitas vezes, o contracheque responde a uma pergunta diferente daquela que a exchange fez.
Imagine um trabalhador brasileiro que vendeu o próprio carro por R$ 45 mil e transferiu R$ 20 mil para uma plataforma de criptoativos. O salário mensal dele é legítimo, mas não explica aquele depósito específico. Para reconstruir a origem dos R$ 20 mil, a plataforma pode precisar do contrato de venda, do comprovante de transferência do comprador e do extrato bancário que mostra a entrada do valor antes do envio à exchange.
Esse tipo de solicitação faz parte dos controles usados por plataformas financeiras para conhecer o cliente, entender transações fora do padrão e atender obrigações relacionadas à prevenção de fraude e crimes financeiros. A existência da verificação não significa, por si só, que o usuário cometeu alguma irregularidade. Também não significa que qualquer documento será suficiente. A resposta precisa corresponder ao pedido, à operação analisada e ao período indicado.
Antes de enviar dados pessoais, é necessário confirmar que a solicitação veio da plataforma verdadeira e que o upload será feito por um canal oficial. Depois, o usuário deve montar uma sequência documental simples: como o dinheiro surgiu, por onde passou e como chegou ao depósito questionado. Esse cuidado reduz idas e vindas e evita a exposição desnecessária de informações.
Entenda o que a exchange está tentando verificar
A expressão “comprovante de renda” é usada de forma ampla no dia a dia, mas uma plataforma pode estar pedindo três coisas diferentes. A primeira é a renda regular do usuário. A segunda é a origem de um valor específico. A terceira é a forma como o patrimônio total foi construído ao longo do tempo. Confundir essas perguntas é uma das principais razões para o envio de arquivos que parecem adequados, mas não resolvem a análise.
O comprovante de renda mostra quanto a pessoa recebe por trabalho, aposentadoria, atividade autônoma ou outra fonte recorrente. Contracheques, declaração de imposto de renda, extratos com depósitos de salário e documentos contábeis podem cumprir essa função, dependendo do caso. Eles ajudam a demonstrar a capacidade financeira habitual do titular.
A origem dos recursos, conhecida em procedimentos internacionais como Source of Funds, é mais específica. Ela procura explicar o dinheiro ou os criptoativos usados em determinada operação. O valor pode ter vindo do salário, mas também de uma venda, herança, doação, empréstimo, distribuição de lucros, resgate de investimento ou transferência de outra carteira. O documento necessário depende do evento que gerou os recursos.
Já a origem do patrimônio, ou Source of Wealth, observa um quadro mais amplo. A plataforma pode querer compreender como o usuário acumulou seus ativos ao longo dos anos. Uma pessoa pode ter patrimônio formado por décadas de atividade empresarial, imóveis e investimentos, enquanto um depósito recente veio da venda de apenas um desses imóveis. A história do patrimônio e a origem do depósito estão relacionadas, mas não são iguais.
O primeiro passo, portanto, é reler a mensagem dentro da conta e localizar quatro informações: qual verificação foi solicitada, qual transação está sendo analisada, qual período os documentos devem cobrir e qual prazo foi informado. Se o aviso usa termos pouco claros, o usuário pode pedir ao suporte que identifique se a análise trata de renda, patrimônio ou de um depósito específico.
Também vale observar se o pedido ocorreu logo após uma mudança no comportamento da conta. Um depósito muito maior do que os anteriores, uma transferência recebida de terceiro, uma entrada vinda de outra plataforma ou uma movimentação incompatível com as informações declaradas no cadastro pode exigir uma explicação adicional. Isso não deve ser interpretado automaticamente como acusação. É um sinal de que a operação precisa ser ligada a documentos verificáveis.
No exemplo da venda do carro, o contracheque pode continuar sendo útil para mostrar a ocupação do usuário, mas não é a prova central. A documentação principal deve acompanhar a transação: contrato ou recibo de venda, identificação coerente das partes, valor e data, além do extrato que mostra o pagamento recebido. Se uma parte do dinheiro foi transferida para a exchange, o extrato seguinte deve mostrar essa saída.
A mesma lógica vale para recursos vindos de uma atividade autônoma. Um extrato com vários PIX recebidos pode mostrar movimento, mas talvez não explique a natureza dos pagamentos. Notas fiscais, contratos, declaração tributária ou registros contábeis podem ser necessários para estabelecer a relação entre o trabalho prestado e os créditos bancários. A resposta deve contar uma história que outra pessoa consiga seguir sem adivinhar as etapas.
Confirme a conta e o canal antes de enviar documentos
Um pedido de documentos financeiros cria uma oportunidade para golpes. Criminosos podem copiar o visual de uma exchange, enviar uma mensagem urgente e direcionar a vítima a uma página falsa de upload. O usuário, preocupado com a possibilidade de bloqueio, entrega identidade, endereço, extratos e dados bancários em um único envio.
Por isso, não se deve abrir o formulário a partir de um link recebido por mensagem privada, comentário em rede social ou contato não solicitado. O caminho mais seguro é acessar o aplicativo já instalado ou digitar o endereço oficial de forma independente, entrar na conta e verificar se a mesma solicitação aparece na área de notificações ou verificação. Se houver dúvida, o contato com o suporte deve começar dentro do site ou aplicativo confirmado.
O endereço regional também merece atenção. Ao acessar Criar conta na Binance, o leitor encontra um hostname terminado em .bh, associado ao Bahrain, enquanto o caminho contém /hu/, usado como marcador de idioma húngaro. O texto em português, o idioma exibido e o fato de a página abrir no navegador não demonstram que esse fluxo de cadastro atende um residente do Brasil.
Antes de continuar, é preciso identificar qual empresa jurídica prestará o serviço, qual país foi selecionado no cadastro e se a residência real do usuário atende às condições apresentadas naquele momento. Uma plataforma internacional pode operar por entidades diferentes, com critérios de idade, verificação, produtos e canais de atendimento próprios. Escolher uma região diferente apenas para fazer o formulário avançar pode criar conflitos quando os documentos brasileiros forem analisados.
Essa verificação deve ocorrer antes do envio de qualquer arquivo. O nome da empresa, os termos aplicáveis, a política de privacidade e o domínio precisam ser coerentes entre si. O usuário também deve conferir se o pedido aparece dentro da conta e se o formulário utiliza o mesmo domínio confirmado. Um logotipo familiar não substitui essa checagem.
O conteúdo solicitado merece outra avaliação. Um procedimento legítimo pode pedir documento de identidade, extrato, comprovante de endereço, contrato ou declaração tributária. Mesmo assim, não há motivo para entregar senha, código de autenticação, seed phrase, chave privada ou acesso remoto ao aparelho. Esses dados não comprovam renda nem origem de recursos. Quem os solicita está tentando assumir o controle da conta ou dos ativos.
Ao preparar os arquivos, o usuário deve seguir o escopo indicado no formulário. Se a plataforma pede o extrato referente a três meses, enviar anos de movimentação pode expor informações sem necessidade e dificultar a análise. Ao mesmo tempo, cortar a página de modo que o nome, a instituição, a data ou o saldo deixem de aparecer pode tornar o documento inútil. O equilíbrio está em enviar o necessário, completo e pelo canal correto.
Também é importante distinguir proteção de privacidade de alteração documental. É aceitável seguir as instruções da plataforma sobre ocultação de dados que não sejam relevantes. Não é aceitável editar valores, datas, nomes ou descrições para fazer a operação parecer diferente. Se o formulário não explica o que pode ser ocultado, o usuário deve perguntar antes de modificar a apresentação do arquivo.
Uma solicitação verdadeira pode ter prazo, mas a urgência não elimina a necessidade de confirmar o canal. É melhor gastar alguns minutos verificando o domínio e o aviso dentro da conta do que entregar um conjunto completo de documentos financeiros a uma página falsa.
Monte uma trilha que ligue a origem ao depósito
Uma boa resposta não é o maior conjunto possível de documentos. É uma sequência curta na qual cada arquivo confirma uma etapa. A pergunta central é: uma pessoa que não conhece o caso consegue acompanhar o caminho do valor desde sua origem até a conta analisada?
Para renda de emprego, a sequência pode começar com contracheques recentes e continuar com o extrato bancário que mostra os créditos correspondentes. Se o depósito na exchange saiu dessa conta, a transferência deve aparecer com data e valor compatíveis. O nome do titular precisa coincidir em todos os documentos relevantes.
No caso de trabalho autônomo ou empresa, a prova pode exigir mais contexto. Notas fiscais, contratos de prestação de serviços, registros contábeis, declaração tributária e extratos bancários ajudam a mostrar como a atividade gerou os recursos. Um depósito isolado com descrição genérica pode não bastar se não for possível relacioná-lo ao cliente, serviço ou período declarado.
Para a venda de um bem, o contrato ou recibo deve identificar as partes, o objeto, o valor e a data. O extrato deve mostrar a entrada correspondente. Se o pagamento ocorreu em parcelas, a cronologia precisa explicar quais parcelas formaram o depósito. Em uma venda de imóvel, outros documentos formais podem ser necessários conforme a estrutura da operação.
Empréstimos e doações exigem coerência semelhante. Um contrato de empréstimo deve indicar credor, devedor, valor, data e condições. Uma doação pode exigir declaração do doador, comprovação da transferência e documentos fiscais ou formais aplicáveis. Um simples PIX de familiar não explica sozinho se o dinheiro foi presente, empréstimo, reembolso ou pagamento.
Quando a origem está em outra exchange, o histórico deve ligar as duas pontas. O extrato ou relatório da plataforma de origem deve identificar a conta, o ativo, a quantidade, a data e a retirada. A transação em blockchain deve apresentar o endereço e o TxID compatíveis com o depósito recebido. Se os criptoativos passaram por uma carteira própria, a sequência precisa incluir essa etapa, em vez de saltar diretamente da compra antiga para o depósito atual.
É comum que valores e datas não coincidam de forma exata por causa de taxas, conversões ou várias transferências. Nesse caso, uma explicação curta pode mostrar a diferença. Por exemplo: o usuário vendeu um bem por R$ 45 mil, recebeu o valor em determinada data, usou R$ 5 mil para outra finalidade e transferiu R$ 20 mil à plataforma dias depois. Os números não precisam ser idênticos em todas as linhas, mas a movimentação deve fazer sentido.
Antes do envio, convém revisar nomes, datas, moedas e titularidade. Um nome abreviado em um arquivo e completo em outro pode exigir esclarecimento. Uma conta conjunta, alteração de sobrenome ou empresa pertencente ao usuário também pode precisar de um documento que explique a relação. Não se deve presumir que o analista conseguirá deduzir essas ligações.
A apresentação ajuda. Os arquivos podem receber nomes simples, como 01_contrato_venda.pdf, 02_credito_bancario.pdf e 03_transferencia_exchange.pdf. Uma nota curta pode descrever a ordem dos acontecimentos sem criar uma narrativa longa. O objetivo não é convencer pela quantidade de palavras, mas reduzir a ambiguidade.
Documentos emitidos diretamente por bancos, empregadores, órgãos fiscais, cartórios, contadores ou plataformas costumam ser mais úteis do que planilhas criadas pelo próprio usuário. Uma planilha pode organizar os fatos, porém não substitui os registros independentes que confirmam valores e datas.
Corrija a inconsistência antes de reenviar
Quando a primeira tentativa é recusada, repetir o mesmo upload raramente resolve. É melhor identificar qual elo da história ficou ausente. O aviso pode mencionar documento ilegível, nome incompatível, período incorreto, arquivo editável, origem não comprovada ou falta de ligação com a transação. Se a mensagem for genérica, o suporte deve ser questionado de forma objetiva.
Um problema frequente é declarar uma origem e enviar prova de outra. O usuário seleciona “salário” porque essa é sua principal renda, mas o depósito veio de uma herança. Ou marca “investimentos” e envia apenas um extrato bancário, sem o relatório da corretora que mostra a venda. A correção começa pela classificação correta do evento.
Outra falha ocorre quando o dinheiro passa pela conta de terceiro. A pessoa vende um bem, recebe na conta do cônjuge e depois transfere para a própria exchange. Mesmo que a operação seja legítima, a cadeia apresenta uma titularidade adicional. Podem ser necessários documentos que expliquem a relação, a origem inicial e a transferência intermediária. Usar contas de terceiros para acelerar um depósito tende a gerar mais perguntas, não menos.
Arquivos incompletos também causam rejeição. Extratos sem nome, páginas cortadas, contratos sem assinatura, capturas sem endereço do site e documentos vencidos impedem a confirmação. O usuário deve obter uma versão original ou oficial sempre que possível, em vez de reconstruir o documento manualmente.
A resposta seguinte pode trazer uma cronologia curta: “Em 3 de março, vendi o veículo descrito no contrato por R$ 45 mil. Em 5 de março, o comprador transferiu o valor para minha conta. Em 8 de março, enviei R$ 20 mil dessa conta para a plataforma.” Em seguida, cada frase deve apontar para um documento. Essa estrutura ajuda o analista a encontrar a informação sem procurar em dezenas de páginas.
Se a conta estiver temporariamente limitada, o usuário deve registrar o número do atendimento, guardar as mensagens recebidas e respeitar o prazo informado. Abrir vários chamados sobre o mesmo caso pode fragmentar a conversa. Criar outro cadastro com dados diferentes é ainda pior, pois pode gerar conflito de identidade e novas restrições.
Nenhum documento deve ser fabricado, alterado ou emprestado de outra pessoa. Se um comprovante não existe, a solução é explicar o fato e perguntar quais alternativas são aceitas. Uma venda informal, um empréstimo antigo ou uma transferência entre carteiras pode exigir mais trabalho para ser reconstruída, mas inventar uma prova transforma um problema documental em um risco muito maior.
Casos envolvendo herança, doação relevante, empresa, recursos de vários países, disputa de titularidade ou valores elevados podem exigir análise profissional. Um contador pode ajudar a organizar registros financeiros e tributários. Um advogado pode avaliar contratos, titularidade e a forma adequada de responder a uma solicitação contestada. Essa revisão deve ocorrer antes do envio se houver dúvida séria sobre a documentação ou seus efeitos.
O ponto principal é tratar a verificação como uma reconstrução de fatos. Primeiro, descubra o que foi perguntado. Depois, confirme a conta e o canal. Por fim, apresente uma trilha coerente entre a origem, a movimentação e o depósito. Um contracheque pode ser suficiente quando o dinheiro veio do salário. Quando a origem foi outra, ele será apenas um documento verdadeiro que responde à pergunta errada.