Por Carlos Henrique da Silva Junior
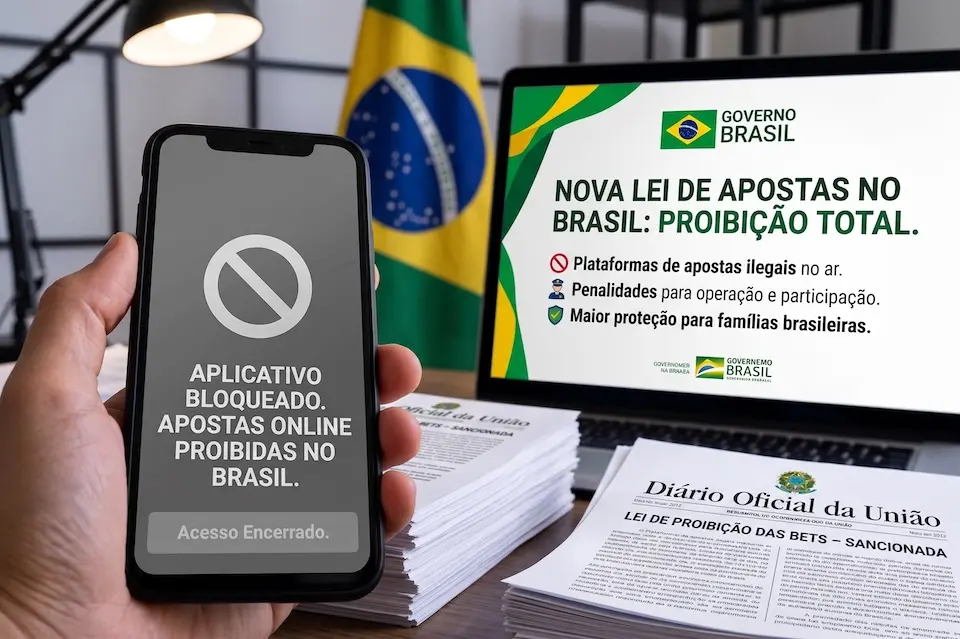
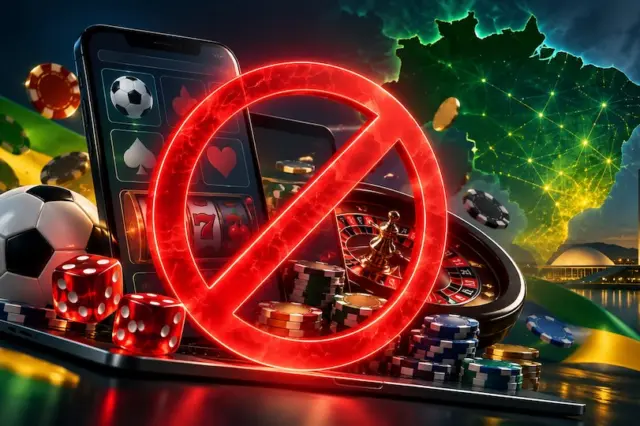
A decisão do governo federal de proibir as bets no Brasil reacende uma discussão que vai além do setor de apostas. A Medida Provisória assinada pelo presidente Luiz Inácio Lula da Silva encerra a exploração, a oferta, a intermediação e a publicidade das apostas de quota fixa, preservando outras modalidades lotéricas autorizadas em lei. Segundo o governo, a medida busca enfrentar impactos sociais, sanitários e financeiros associados ao jogo online. A Agência Brasil informou que a MP prevê interrupção de novos aportes, prazos para encerramento das operações e devolução de saldos aos usuários.
O ponto central, do ponto de vista econômico e regulatório, não é discutir se as bets deveriam ou não existir. O tema mais amplo é a previsibilidade das regras aplicáveis a setores que foram recentemente regulados, autorizados, fiscalizados e tributados. Quando uma atividade sai de um regime de autorização para um regime de proibição em curto intervalo de tempo, o mercado passa a reavaliar o risco de investir em outros segmentos regulados. Esse efeito não fica restrito às empresas diretamente atingidas.
A segurança jurídica é um ativo institucional. Ela permite que investidores aloquem capital, contratem equipes, adaptem sistemas, cumpram exigências de compliance e projetem retorno sobre investimentos regulatórios. No caso das bets, empresas passaram por processos de autorização, adequação publicitária, controles contra lavagem de dinheiro, segregação de recursos e recolhimento tributário. A reversão do marco regulatório sinaliza que cumprir exigências pode não ser suficiente para preservar a continuidade econômica da atividade.
Esse precedente importa para outros setores financeiros inovadores. No mercado de criptoativos, o Banco Central estruturou regras para sociedades prestadoras de serviços de ativos virtuais, as SPSAVs, disciplinando autorização, funcionamento, prestação de informações, gestão de riscos e requisitos prudenciais. A Resolução BCB nº 520 estabelece obrigações aplicáveis às prestadoras, inclusive em relação a gerenciamento de capital, controles internos e informações ao usuário.
Do ponto de vista de compliance, a fragilidade surge quando o investimento em conformidade deixa de ser percebido como caminho de estabilidade regulatória. Instituições que pretendem operar de forma regular precisam aportar capital, contratar especialistas, implementar tecnologia, adaptar governança e submeter-se à supervisão. Se a percepção dominante for a de que setores regulados podem ser abruptamente restringidos por mudança de orientação política, o incentivo econômico se altera. O capital tende a exigir prêmio maior, reduzir exposição ou migrar para estruturas offshore.
Isso não significa que o Estado não possa revisar políticas públicas. Pode e deve fazê-lo quando identifica riscos relevantes à ordem econômica, à saúde pública, ao consumidor ou à integridade financeira. O problema está na transição. Mudanças regulatórias profundas exigem rito claro, motivação técnica, proporcionalidade, análise de impacto, prazos razoáveis e tratamento diferenciado entre agentes regulares e operadores ilegais. Sem essa distinção, a política pública pode punir quem buscou conformidade e beneficiar, indiretamente, quem sempre operou fora do perímetro regulado.
No caso dos criptoativos, esse risco é particularmente sensível. A regulação das SPSAVs busca justamente trazer atividade econômica para dentro do ambiente supervisionado. Capital mínimo, controles de PLD/FTP, segregação patrimonial, regras de custódia e deveres informacionais são instrumentos para reduzir assimetrias e proteger usuários. Se o mercado interpretar que a autorização regulatória não oferece horizonte mínimo de estabilidade, parte das operações pode migrar para plataformas estrangeiras, carteiras próprias ou ambientes menos transparentes.
O efeito de segunda ordem é a offshoreização da inovação financeira. Empresas deixam de desenvolver produtos localmente, investidores reduzem aportes e profissionais qualificados buscam jurisdições com maior previsibilidade. Isso enfraquece a arrecadação, a supervisão e a capacidade do Estado de acompanhar riscos em tempo real.
A proibição das bets pode ser justificada pelo governo como resposta a um problema social específico. Mas, institucionalmente, ela impõe uma pergunta maior: qual é o valor de estar regulado no Brasil? Se a resposta for instável, o custo de capital sobe para todos os setores intensivos em licença, tecnologia e compliance. A proteção do consumidor e a integridade do sistema financeiro dependem de regras firmes. Dependem também de confiança de que o cumprimento dessas regras produz segurança, e não apenas exposição regulatória.
Carlos Henrique da Silva Junior é advogado e economista com foco em criptoativos, além disso é Strategic Advisor da Freex Corretora de Câmbio.