Decisão restabelece indenização de R$ 5 mil e reforça a proteção de beneficiários idosos contra cancelamentos irregulares
A Terceira Turma do Superior Tribunal de Justiça (STJ) decidiu que a exclusão indevida de uma pessoa idosa de plano de saúde pode, por si só, caracterizar dano moral, mesmo sem comprovação de recusa de atendimento médico ou agravamento do estado de saúde. O entendimento reformou a decisão do Tribunal de Justiça de Minas Gerais (TJMG) e restabeleceu a condenação de uma operadora ao pagamento de R$ 5 mil por danos morais.
No caso, uma beneficiária idosa teve seu contrato cancelado unilateralmente, sem aviso prévio, e permaneceu aproximadamente oito meses sem cobertura. O TJMG havia afastado a indenização por considerar que, embora o cancelamento fosse abusivo, não havia prova de prejuízo concreto à saúde da consumidora.
Ao analisar o Recurso Especial 2.258.447, a ministra Nancy Andrighi, relatora do processo, destacou a condição de hipervulnerabilidade das pessoas idosas, que apresentam maior dependência dos serviços médicos e risco de agravamento de doenças. Para o colegiado, a interrupção irregular de um serviço essencial é suficiente para provocar abalo que ultrapassa o mero aborrecimento.
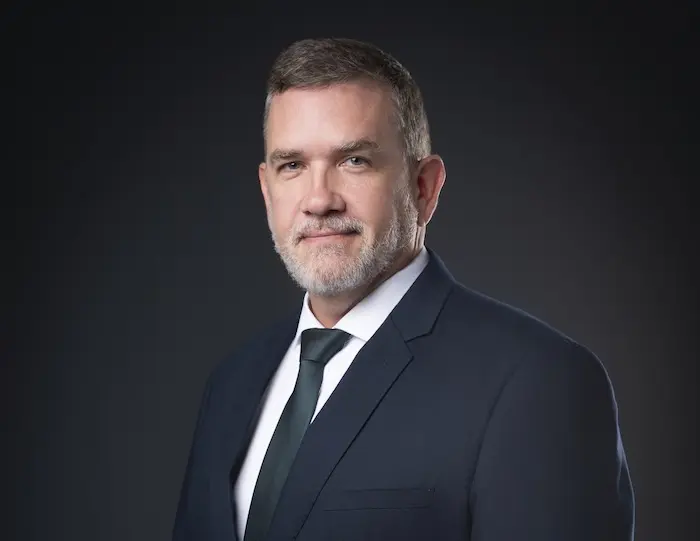
Segundo Gustavo Clemente, advogado especialista em Direito Médico e da Saúde, sócio do Lara Martins Advogados, a decisão reconhece que a insegurança provocada pela perda da assistência médica tem relevância jurídica, independentemente da ocorrência de uma emergência. “A condição de hipervulnerabilidade da pessoa idosa, a essencialidade da assistência à saúde e o período de aproximadamente oito meses sem cobertura foram determinantes. O STJ entendeu que a exclusão indevida, por si só, já provoca um abalo que ultrapassa o mero aborrecimento. A comprovação de uma negativa de atendimento seria relevante para aumentar a indenização, mas não para reconhecer a existência do dano”, explica.
O advogado ressalta que a decisão deve ser diferenciada do Tema 1.365 do STJ, segundo o qual a simples recusa indevida de cobertura médica não gera automaticamente dano moral presumido. No julgamento envolvendo a beneficiária idosa, a Terceira Turma considerou as particularidades da exclusão contratual e a vulnerabilidade associada à idade. “Não se trata, necessariamente, de uma superação do entendimento anterior, mas de uma distinção aplicada à situação da pessoa idosa. A decisão pode reduzir a força do argumento de ausência de prejuízo concreto utilizado pelas operadoras e deslocar a discussão para a legalidade do cancelamento e o valor da indenização”, avalia Clemente.
Para o especialista, o precedente também pode estimular a revisão dos procedimentos de notificação e rescisão adotados pelas operadoras, além de servir de referência para novas demandas judiciais envolvendo beneficiários idosos.
Quando o plano pode ser cancelado?
As regras variam conforme a modalidade contratual. Nos planos individuais ou familiares, a Lei 9.656/1998 restringe a rescisão unilateral às hipóteses legais, como fraude ou inadimplência superior a 60 dias, consecutivos ou não, nos últimos 12 meses, desde que o consumidor seja notificado até o 50º dia de atraso.
Nos planos coletivos, a possibilidade de rescisão depende das regras contratuais, da regulamentação aplicável e das circunstâncias do caso. O STJ também estabelece proteção específica para contratos coletivos com menos de 30 beneficiários, exigindo justificativa idônea para a rescisão unilateral.
Diante de um cancelamento irregular, o advogado recomenda solicitar por escrito a justificativa da operadora e os comprovantes de notificação. O beneficiário também pode registrar reclamação na Agência Nacional de Saúde Suplementar (ANS) e no Procon, além de buscar judicialmente o restabelecimento da cobertura, inclusive em caráter de urgência, e eventual reparação por danos morais e materiais. “É importante reunir o contrato, os comprovantes de pagamento, a data do cancelamento e os registros das comunicações com a operadora. Esses documentos ajudam a demonstrar a irregularidade e fundamentar as medidas necessárias para restabelecer a assistência”, orienta.
Fonte: Gustavo Clemente, advogado especialista em Direito Médico e da Saúde e sócio do Lara Martins Advogados.