Entre presentes, viagens e despesas do começo do ano, a renda extra pode acabar antes do planejado. Uma organização simples ajuda a fazer o dinheiro render mais.
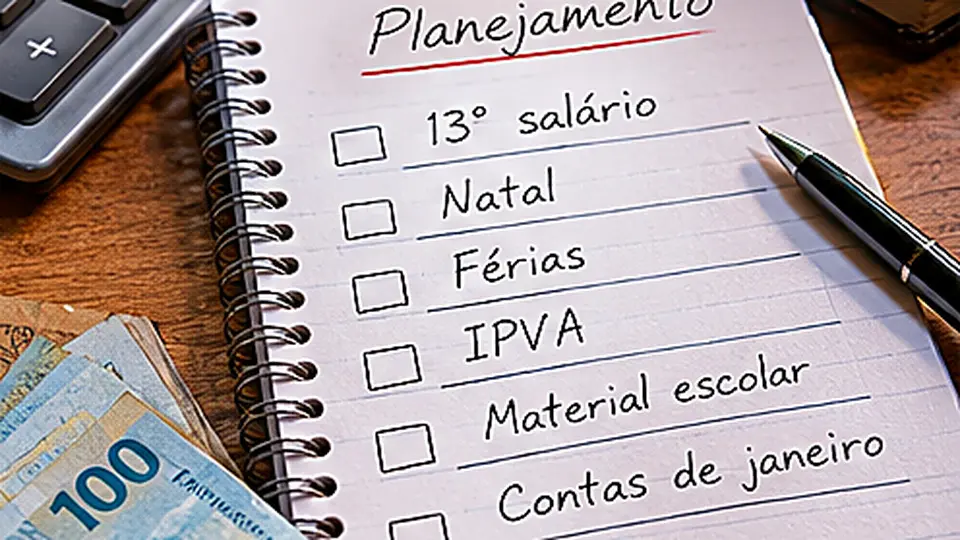
O dinheiro entra na conta e, por alguns dias, parece que o orçamento finalmente ganhou fôlego. Surge a vontade de trocar o celular, antecipar presentes, reservar uma viagem ou aproveitar uma promoção. Então o calendário vira, chegam os boletos de janeiro e o que parecia uma renda extra desaparece.
O problema nem sempre é gastar demais. Muitas vezes, o 13º é tratado como dinheiro livre, embora parte das despesas que ele poderia cobrir já tenha data marcada para chegar.
Quando caem as parcelas do 13º em 2026?
Para trabalhadores abrangidos pelas regras gerais da CLT, a primeira parcela deve ser paga até 30 de novembro de 2026. A segunda tem prazo legal até 20 de dezembro, que neste ano cai em um domingo; na prática, o pagamento deve ser antecipado para sexta-feira, 18 de dezembro, observadas as regras aplicáveis. Calendários de servidores e de benefícios previdenciários podem ser diferentes.
O valor da primeira parcela costuma corresponder à metade da remuneração-base utilizada no cálculo, sem os descontos incidentes sobre a parcela final. O depósito de dezembro pode ser menor, porque nele entram os ajustes e descontos legais. Para conferir os detalhes de cálculo, o GuaíraNews já publicou um guia com prazos e explicações sobre o 13º em 2026.
As contas de janeiro começam antes de janeiro
Enquanto novembro e dezembro concentram promoções e confraternizações, o início do ano reúne obrigações conhecidas: IPVA e licenciamento conforme calendário e situação do veículo, material escolar para famílias com filhos, matrícula ou mensalidades, férias, além das contas habituais.
Algumas despesas são anuais; outras simplesmente crescem nesse período. Quem tem carro pode usar como referência a reportagem sobre custos que vão além da compra do automóvel, incluindo impostos, seguro e manutenção.
Uma maneira prática de dividir o dinheiro
Antes de comprar qualquer coisa, anote o valor líquido efetivamente recebido, as contas atrasadas com juros, as despesas previsíveis do próximo mês e quanto deseja guardar para emergências. Só depois determine a quantia disponível para compras e lazer.
Veja uma simulação didática, não uma recomendação universal: se uma família dispuser de R$ 1.500 de dinheiro extra, pode reservar R$ 500 para obrigações de janeiro, R$ 400 para reduzir uma dívida cara, R$ 300 para emergência e R$ 300 para despesas de fim de ano. A divisão muda conforme a realidade de cada casa — o importante é fazer a conta antes do impulso.
Quem tem dívidas no cartão rotativo ou no cheque especial deve avaliar as taxas efetivas e as condições de renegociação. É possível que reduzir uma dívida com juros altos seja financeiramente mais relevante do que buscar um desconto pequeno em uma compra.
Black Friday: desconto não transforma desejo em necessidade
Uma televisão com 30% de desconto continua sendo uma despesa se a família não precisa dela. Parcelamentos também merecem atenção: a compra feita agora pode comprometer a renda de fevereiro e março, quando o “dinheiro extra” já acabou.
Uma pergunta simples evita armadilhas: se esta promoção não existisse, eu compraria o produto pelo mesmo motivo? Outra é somar o preço final com frete, juros e taxas, e não apenas observar o valor da parcela.
O melhor uso do 13º não é igual para todo mundo
Uma família que está atrasada nas contas precisa de uma estratégia diferente de outra que já tem reserva financeira. Por isso, não há percentual mágico para dividir o benefício. O bom planejamento começa pelo calendário real da casa e pela transparência sobre quanto já está comprometido.
O GuaíraNews também discutiu quando recursos extras podem ser usados para reduzir prestações ou o prazo de um financiamento, escolha que depende de contratos e objetivos pessoais.
O 13º não precisa resolver todos os problemas do ano. Mas pode impedir que o próximo comece com os mesmos apertos.
Fontes: eSocial — regras gerais de pagamento e calendário de 2026.